

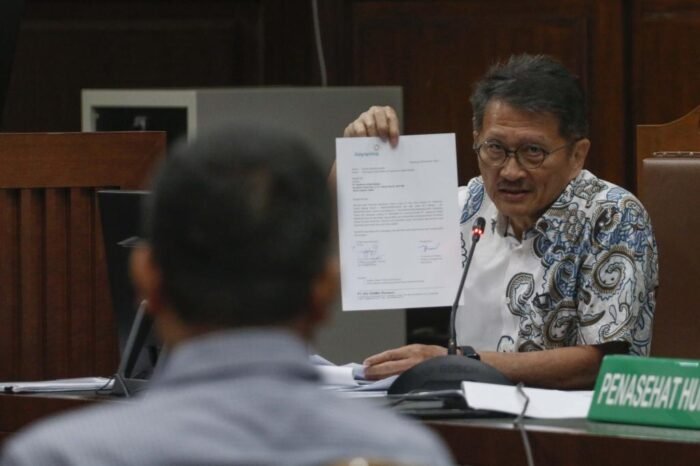
JAKARTA,- Kasus Arief Pramuhanto menjadi sorotan ketika keputusan bisnis di lingkungan BUMN dikaitkan dengan kerugian keuangan negara. Namun, dua pakar hukum pidana, Dosen Hukum Pidana Universitas Bhayangkara Surabaya Sholehuddin dan Wakil Ketua KPK 2019-2024 Nurul Ghufron, mengingatkan bahwa kerugian perusahaan tidak serta-merta membuktikan adanya tindak pidana.
Perdebatan tersebut membawa satu isu penting ke permukaan, yakni implementasi judgment rule dalam membedakan keputusan bisnis, risiko usaha, diskresi, dan pertanggungjawaban pidana. Perspektif ini menjadi penting karena dunia usaha memang tidak pernah lepas dari kemungkinan untung dan rugi.
Sholehuddin menegaskan bahwa persoalan pertanggungjawaban pidana tidak bisa berhenti pada fakta bahwa sebuah perusahaan mengalami kerugian. Menurut dia, penegakan hukum harus melihat secara utuh perbuatan, kewenangan, kesalahan, serta hubungan antara tindakan seseorang dengan kerugian yang muncul.
Kerugian BUMN Tak Otomatis Jadi Tindak Pidana
Sholehuddin menjelaskan, hukum pidana memiliki tiga persoalan pokok, yakni criminal act ,criminal liability, dan criminal sanction. Ketiganya harus ditempatkan secara tepat sebelum seseorang dapat dimintai pertanggungjawaban pidana.
Criminal act berkaitan dengan tindak pidana dan rumusan perbuatannya. Setelah unsur tindak pidana terpenuhi, barulah masuk ke wilayah criminal liability atau pertanggungjawaban pidana.
Menurut Sholehuddin, tidak semua orang yang melakukan suatu perbuatan yang memenuhi unsur tindak pidana otomatis dapat dimintai pertanggungjawaban. Penegak hukum tetap harus melihat kemampuan bertanggung jawab, keadaan psikologis, niat, kesengajaan, maupun kelalaian pelaku.
Dalam konteks BUMN, persoalannya menjadi lebih kompleks karena perusahaan memang bergerak dalam dunia bisnis. Artinya, keputusan perusahaan selalu memiliki kemungkinan menghasilkan keuntungan sekaligus kerugian.
“Yang namanya usaha itu bisa mengalami kerugian. Bisa mengalami keuntungan,” kata Sholehuddin, dalam diskusi daring yang diselenggarakan LBH PMII, Sabtu (12/9/2026).
Karena itu, menurut dia, kerugian yang muncul dari kegiatan bisnis tidak dapat langsung diposisikan sebagai tindak pidana. Penegak hukum harus terlebih dahulu menemukan siapa yang melakukan perbuatan, dalam kapasitas apa, apa kewenangannya, bagaimana kesalahannya, serta apakah perbuatan tersebut benar-benar menyebabkan kerugian.
Jabatan Tak Otomatis Membuat Seseorang Bersalah
Sholehuddin juga menyoroti pentingnya membedakan fungsi direksi dan komisaris dalam sebuah korporasi. Direksi menjalankan kepengurusan perusahaan, sedangkan komisaris menjalankan fungsi pengawasan.
Perbedaan fungsi tersebut membuat konstruksi pertanggungjawaban pidana keduanya tidak dapat disamakan. Seorang komisaris, misalnya, tidak bisa diposisikan seolah-olah menjalankan seluruh kegiatan operasional perusahaan.
Dalam perkara Arief Pramuhanto, Sholehuddin menyebut kerugian yang dikaitkan dengan PT IGM mencapai Rp358 miliar. Namun, Arief berada dalam posisi sebagai komisaris utama, bukan pengurus operasional perusahaan.
“Dia komisaris, dia pengawas. Dan pengadilan tidak menemukan bukti aliran dana dari pribadi kepada dia,” ujar Sholehuddin.
Poin tersebut mempertegas bahwa posisi jabatan saja tidak cukup untuk membangun pertanggungjawaban pidana. Rantai pembuktian tetap harus utuh, mulai dari kewenangan, perbuatan, kesengajaan atau kelalaian, sampai hubungan sebab-akibat dengan kerugian.
Nurul Ghufron: Tanggung Jawab Korporasi dan Individu Harus Dipisahkan
Pandangan serupa disampaikan Nurul Ghufron. Mantan Wakil Ketua KPK periode 2019-2024 itu menjelaskan bahwa perkembangan hukum pidana Indonesia kini telah mengenal korporasi sebagai subjek hukum.
Menurut Ghufron, ketentuan mengenai pertanggungjawaban korporasi dalam KUHP nasional membuat analisis hukum harus semakin rinci. Korporasi dapat bertanggung jawab, tetapi pertanggungjawaban korporasi tidak otomatis membuat direksi atau komisaris secara pribadi ikut bertanggung jawab.
Ghufron menekankan pentingnya memisahkan tiga hal ketika terjadi dugaan tindak pidana dalam perusahaan. Pertama, apakah korporasi dapat dimintai pertanggungjawaban; kedua, apakah direksi bertanggung jawab secara pribadi; dan ketiga, apakah komisaris memiliki dasar pertanggungjawaban pidana.
“Jadi kita pisahkan tadi ya, orang dan badan hukum,” kata Ghufron.
Menurut dia, ukuran utama bukan sekadar jabatan seseorang dalam struktur perusahaan. Penegak hukum harus melihat peran nyata, kewenangan, pengetahuan, kesalahan, kemampuan mencegah, hubungan kausal, serta manfaat atau kepentingan yang diperoleh.
Judgment Rule Jadi Pembeda Keputusan Bisnis dan Pidana
Di sinilah konsep judgment rule atau *business judgment rule menjadi penting. Ghufron menjelaskan bahwa keputusan bisnis yang kemudian menghasilkan kerugian tidak otomatis menjadi tindak pidana apabila keputusan tersebut memenuhi prinsip-prinsip pengelolaan perusahaan yang baik.
Seorang pengambil keputusan dapat memperoleh perlindungan ketika keputusan bisnisnya lahir dari iktikad baik, menggunakan informasi yang memadai, berada dalam batas kewenangan, serta tidak mengandung benturan kepentingan.
“Kalau ia melakukan keputusan bisnis tapi keputusannya kemudian salah atau merugikan, tetapi dilakukan dengan judgment rule, maka kalau ia memenuhi keputusan bisnis tersebut yang proper, yang rasional, yang tidak ada kepentingan di dalamnya, maka ia terlindungi,” jelas Ghufron.
Dengan kata lain, hukum tidak semestinya menilai sebuah keputusan bisnis hanya berdasarkan hasil akhirnya. Keputusan yang akhirnya merugikan perusahaan tetap perlu dilihat dari proses ketika keputusan tersebut dibuat.
Jika seseorang telah mempertimbangkan informasi yang tersedia, menghitung risiko, bertindak dalam kewenangannya, dan tidak memiliki konflik kepentingan, maka kerugian yang muncul dapat berada dalam ranah risiko bisnis.
Risiko Bisnis Bukan Otomatis Kejahatan
Ghufron menilai bisnis memang selalu memiliki risiko. Bahkan keputusan yang dibuat secara rasional dan hati-hati tetap dapat menghasilkan kerugian karena kondisi usaha tidak selalu dapat dipastikan.
Karena itu, penilaian hukum perlu melihat apakah risiko tersebut merupakan risiko bisnis yang wajar atau justru muncul karena penyalahgunaan kewenangan. Perbedaan tersebut menjadi titik penting dalam menentukan ada atau tidaknya pertanggungjawaban pidana.
Ghufron menyebut beberapa ukuran untuk menilai keputusan bisnis. Di antaranya kepentingan perusahaan, dasar informasi, batas kewenangan, dokumentasi proses pengambilan keputusan, serta karakter risiko yang muncul.
Keputusan bisnis yang baik, menurut Ghufron, harus memiliki tujuan untuk kepentingan korporasi. Selain itu, pengambil keputusan harus memiliki dasar informasi yang memadai dan tidak mengambil keputusan secara serampangan.
Dokumentasi juga menjadi bagian penting. Jejak pengambilan keputusan diperlukan untuk menunjukkan bagaimana sebuah keputusan lahir dan bagaimana pengambil keputusan mempertimbangkan risiko yang ada.
Komisaris Punya Ukuran Pertanggungjawaban Berbeda
Untuk komisaris, Ghufron memberikan ukuran yang berbeda karena fungsi utama komisaris berada pada pengawasan. Pertanggungjawaban pidana dapat muncul ketika komisaris gagal menjalankan fungsi tersebut dalam kondisi yang memenuhi unsur kesalahan.
Misalnya, komisaris mengetahui atau patut mengetahui adanya penyimpangan tetapi membiarkannya. Pertanggungjawaban juga dapat muncul ketika komisaris memiliki kewenangan untuk mencegah atau menindak, tetapi sengaja tidak menggunakan kewenangan tersebut.
Persetujuan atau perintah terhadap tindakan yang bermasalah juga menjadi faktor penting. Begitu pula konflik kepentingan yang membuat seorang komisaris memperoleh manfaat dari keputusan yang seharusnya diawasi.
Namun, keberadaan jabatan komisaris sendiri tetap tidak cukup. Ghufron menegaskan bahwa struktur organisasi, keanggotaan organ perusahaan, bahkan tanda tangan seseorang tidak otomatis membuktikan adanya tindak pidana.
“Jabatan maupun adanya tanda tangan formal dan keanggotaan organ perusahaan, itu tidak otomatis mengarah ataupun menjatuhkan pertanggungjawaban kepada pidana,” ujar Ghufron.
Empat Kunci Menilai Pertanggungjawaban
Secara praktis, Ghufron merangkum ukuran penting dalam menilai pertanggungjawaban seseorang di dalam korporasi. Empat hal yang perlu diperhatikan ialah kewenangan atau kemampuan mengendalikan, pengetahuan, kontribusi atau peran nyata, dan hubungan kausal.
Kewenangan menjawab apakah seseorang memang memiliki otoritas untuk mengambil atau memengaruhi keputusan. Pengetahuan berkaitan dengan apakah orang tersebut mengetahui atau setidaknya patut mengetahui risiko maupun penyimpangan yang terjadi.
Sementara itu, kontribusi melihat tindakan nyata seseorang. Setelah itu, hubungan kausal harus menunjukkan apakah tindakan atau kelalaian tersebut benar-benar berkaitan dengan tindak pidana maupun kerugian yang terjadi.
Kerangka tersebut membuat penilaian terhadap Arief Pramuhanto tidak semestinya berhenti pada statusnya sebagai komisaris utama. Posisi tersebut perlu diuji lebih jauh dengan melihat fungsi, kewenangan, tindakan nyata, pengetahuan, serta hubungan sebab-akibatnya dengan kerugian.
Diskresi Harus Dilihat dari Proses, Bukan Hanya Hasil
Dari perspektif dua narasumber tersebut, penerapan judgment rule pada perkara Arief Pramuhanto memperlihatkan satu prinsip penting: keputusan bisnis yang berisiko tidak identik dengan tindak pidana.
Risiko menjadi bagian yang tidak terpisahkan dari aktivitas korporasi. Karena itu, proses pengambilan keputusan harus menjadi bagian utama dalam penilaian hukum, bukan hanya melihat apakah keputusan tersebut pada akhirnya menghasilkan keuntungan atau kerugian.
Sholehuddin maupun Ghufron sama-sama menempatkan kewenangan dan kesalahan sebagai elemen penting. Artinya, seseorang tidak semestinya dimintai pertanggungjawaban pidana hanya karena menduduki jabatan tertentu ketika tidak terbukti memiliki peran dan kesalahan yang relevan.
Dalam konteks Arief Pramuhanto, argumentasi tersebut menjadi penting karena posisi komisaris memiliki karakter berbeda dengan direksi. Komisaris menjalankan fungsi pengawasan, sehingga pertanggungjawabannya harus dikaitkan dengan kewajiban, kewenangan, pengetahuan, serta tindakan pengawasan yang memang berada dalam ruang tugasnya.
Pada akhirnya, implementasi judgment rule bukan berarti memberikan kekebalan hukum kepada pengurus atau pengawas korporasi. Prinsip tersebut justru menjadi alat untuk memastikan hukum dapat membedakan keputusan bisnis yang rasional dan beriktikad baik dari tindakan yang benar-benar mengandung penyalahgunaan kewenangan, konflik kepentingan, kesengajaan, atau kelalaian yang memiliki hubungan kausal dengan tindak pidana.
Dengan pendekatan itu, kerugian Rp358 miliar yang dikaitkan dengan PT IGM tidak seharusnya berdiri sendiri sebagai dasar untuk menyimpulkan kesalahan pribadi Arief Pramuhanto. Hukum tetap perlu menjawab pertanyaan paling mendasar: apa yang dia lakukan, apa kewenangannya, apa kesalahannya, dan apakah tindakannya secara langsung menyebabkan kerugian tersebut?
Jika rangkaian pembuktian itu tidak terpenuhi, maka risiko bisnis tidak semestinya berubah menjadi pertanggungjawaban pidana hanya karena perusahaan mengalami kerugian. Di titik inilah judgment rule berfungsi sebagai pembatas agar penegakan hukum tetap berjalan tanpa menghilangkan karakter risiko yang melekat pada dunia usaha.***